Cuando estás pensando en solicitar un préstamo, es importante conocer no solo cuánto dinero necesitas, sino también cuánto tendrás que devolver en total. Uno de los indicadores más útiles para comparar diferentes ofertas de financiación es la TAE (Tasa Anual Equivalente).
En Magdalena Finanzas España, creemos que comprender las condiciones de un préstamo antes de contratarlo te permite tomar decisiones financieras con mayor conocimiento y transparencia.
¿Qué significa TAE?
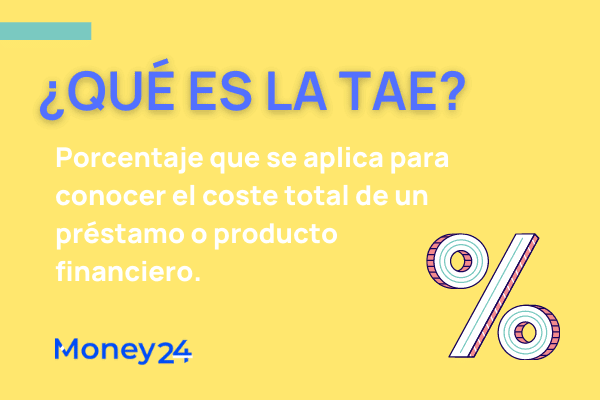
La TAE, o Tasa Anual Equivalente, es un indicador que permite expresar el coste anual de una operación de financiación de una forma comparable.
A diferencia del TIN (Tipo de Interés Nominal), la TAE puede tener en cuenta, según las condiciones de la operación, determinados gastos y comisiones asociados al préstamo, además del tipo de interés y la periodicidad de los pagos.
Por este motivo, la TAE es especialmente útil cuando quieres comparar distintas ofertas de préstamo.
TIN y TAE: ¿cuál es la diferencia?
Aunque ambos conceptos están relacionados, no significan lo mismo:
TIN: representa el tipo de interés nominal aplicado al capital prestado.
TAE: ofrece una medida anual equivalente que incorpora el tipo de interés y determinados costes y características de la operación contemplados en su cálculo.
Por ejemplo, dos préstamos pueden tener un TIN similar, pero presentar una TAE diferente debido a sus comisiones, gastos o estructura de pagos.
¿Cómo calcular cuánto vas a pagar por un préstamo?
Para conocer el coste de un préstamo es necesario analizar varios elementos:
- Importe solicitado.
- Tipo de interés.
- TAE.
- Duración del préstamo.
- Número y periodicidad de las cuotas.
- Comisiones y otros gastos aplicables.
- Condiciones específicas establecidas en el contrato.
La cuota mensual no depende únicamente de la TAE. Para obtener un cálculo exacto deben utilizarse las condiciones concretas de la operación y el sistema de amortización correspondiente.
Ejemplo orientativo
Imaginemos un préstamo de 10.000 € con un plazo de 60 meses.
Para calcular correctamente las cuotas y el importe total a devolver sería necesario conocer el tipo de interés aplicable, la periodicidad de los pagos y los gastos incluidos en la operación.
Por ello, antes de aceptar una oferta, es recomendable revisar la documentación contractual y comprobar:
Importe recibido → cuotas → duración → gastos → importe total adeudado.
De esta manera podrás saber con mayor claridad cuál será el coste de la financiación.
¿Por qué es importante comparar la TAE?
La TAE facilita la comparación entre diferentes ofertas de crédito, especialmente cuando las condiciones no son idénticas.
Sin embargo, no debería utilizarse como único criterio. También es importante comprobar el plazo, el importe de las cuotas, las comisiones, las condiciones de amortización anticipada y cualquier otro coste previsto en el contrato.
Una oferta con una cuota mensual más baja puede implicar un plazo más largo y, por tanto, un coste total diferente.
Antes de solicitar un préstamo
Antes de contratar financiación, te recomendamos:
- Leer detenidamente las condiciones.
- Comprobar la TAE y el TIN.
- Revisar todas las comisiones y gastos.
- Confirmar el importe total que tendrás que devolver.
- Comprobar que la cuota mensual se adapta a tu capacidad económica.
- Resolver cualquier duda antes de firmar.
La financiación debe entenderse como un compromiso económico. Conocer sus condiciones desde el principio ayuda a evitar sorpresas y facilita una decisión responsable.
Magdalena Finanzas España
En Magdalena Finanzas España, nuestro objetivo es ofrecer información clara sobre las condiciones de financiación para que los clientes puedan comprender mejor las características de cada operación.
Las condiciones, tipos de interés, TAE, comisiones, plazos y criterios de concesión pueden variar según la operación y el perfil del solicitante. La información definitiva será la que figure en la documentación precontractual y contractual correspondiente.
¿Quieres conocer mejor una oferta de financiación? Solicita información y revisa las condiciones aplicables a tu caso antes de tomar una decisión.