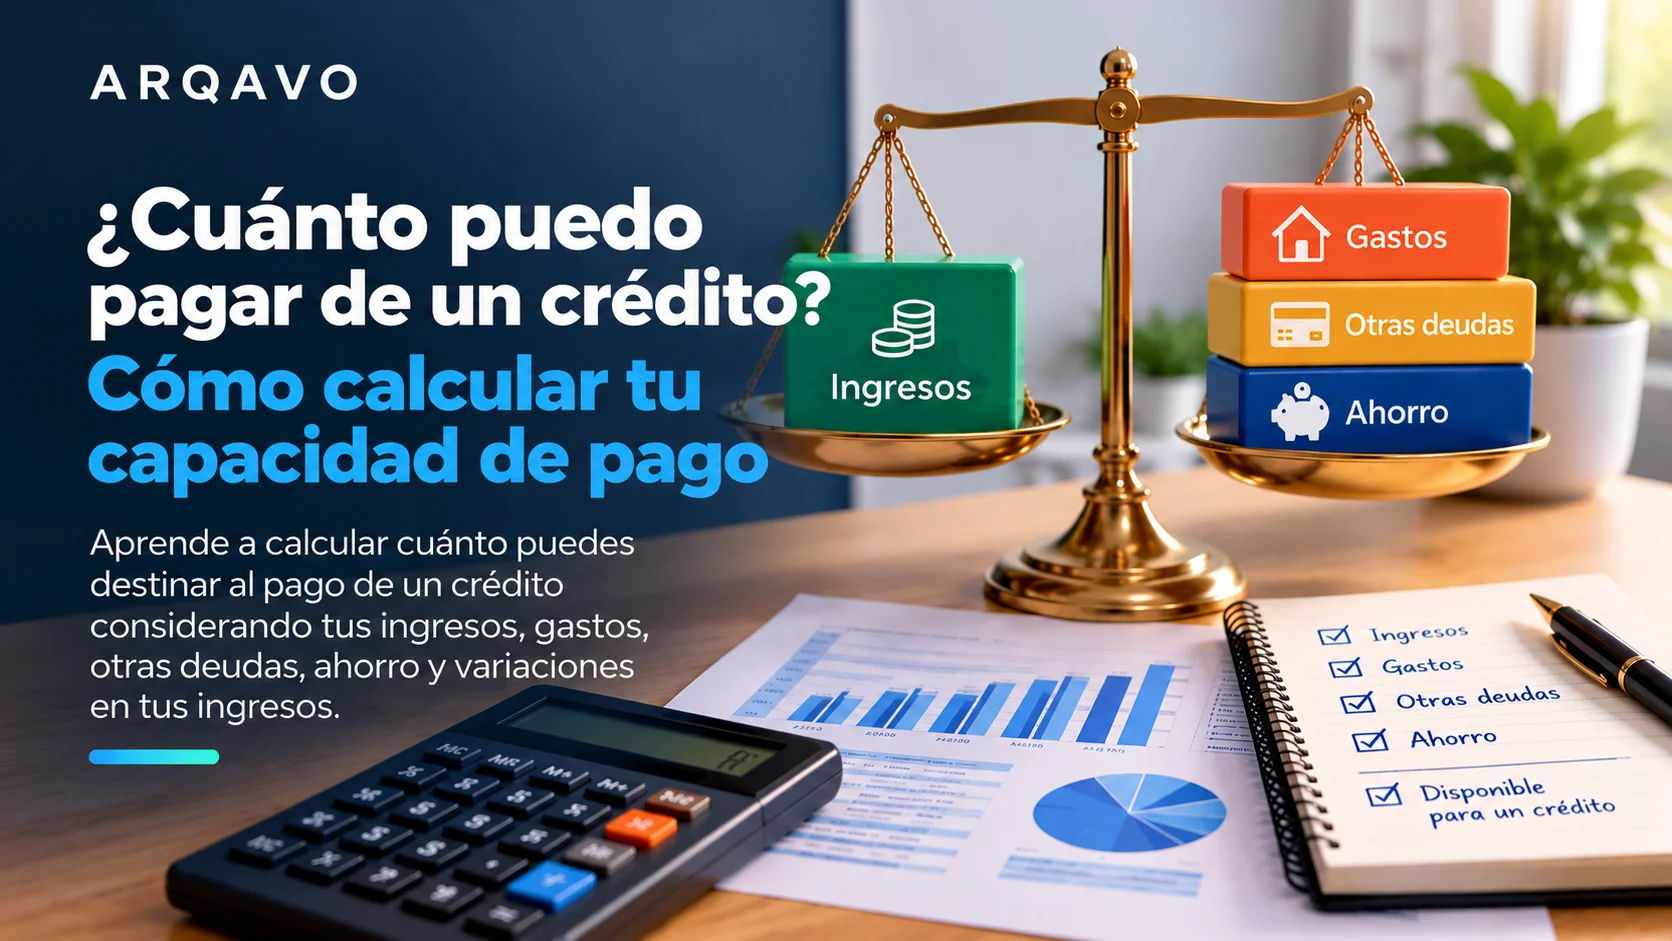
Antes de solicitar un préstamo, una de las preguntas más importantes es: ¿cuánto puedo pedir prestado según mis ingresos?
La respuesta depende de varios factores, no solamente de tu salario. Los ingresos mensuales, los gastos habituales, otros préstamos, el plazo de financiación y las condiciones de la operación influyen en la capacidad de pago de cada persona.
En Magdalena Finanzas España, te explicamos de forma sencilla cómo realizar una primera estimación de tu capacidad de endeudamiento.
¿Qué es la capacidad de pago?
La capacidad de pago representa la cantidad que puedes destinar al pago de tus deudas sin comprometer de forma excesiva tu presupuesto mensual.
Para calcularla, es necesario comparar tus ingresos netos mensuales con tus gastos y obligaciones financieras habituales.
Por ejemplo:
Ingresos netos mensuales: 2.000 €
Gastos y obligaciones mensuales: 1.200 €
Cantidad disponible antes de considerar un nuevo préstamo: 800 €
Sin embargo, no significa que los 800 € deban destinarse íntegramente a una nueva cuota. También es importante mantener un margen para imprevistos y otros gastos variables.
¿Qué porcentaje de tus ingresos puedes destinar a un préstamo?
No existe un porcentaje universal que garantice cuánto puedes pedir prestado. Cada entidad establece sus propios criterios de evaluación y analiza la situación financiera del solicitante.
Como referencia orientativa, muchas evaluaciones de solvencia consideran el nivel de endeudamiento en relación con los ingresos netos mensuales.
Por ejemplo, si una persona recibe 2.000 € netos al mes, una cuota de 400 € representa el 20 % de sus ingresos.
Pero si esa persona ya tiene otras cuotas por valor de 300 € mensuales, sus obligaciones financieras serían de 700 € al mes. Por eso, para evaluar una nueva financiación hay que tener en cuenta todas las deudas existentes, no solamente el nuevo préstamo.
¿Cómo calcular tu capacidad de pago?
Puedes realizar una primera estimación siguiendo estos pasos:
1. Calcula tus ingresos netos
Incluye los ingresos que recibes regularmente después de impuestos y otras deducciones.
Por ejemplo:
- Salario: 1.800 €
- Otros ingresos regulares: 200 €
Ingresos mensuales: 2.000 €
2. Calcula tus gastos mensuales
Ten en cuenta gastos como:
- Vivienda o alquiler.
- Alimentación.
- Transporte.
- Servicios y suministros.
- Seguros.
- Otros gastos habituales.
3. Añade tus deudas actuales
Incluye las cuotas de otros préstamos, créditos, tarjetas u otras obligaciones financieras.
4. Determina cuánto margen tienes
Resta tus gastos y obligaciones de tus ingresos.
Ingresos – gastos – cuotas existentes = margen disponible
Este resultado permite realizar una primera aproximación, aunque la evaluación definitiva dependerá de las condiciones de la operación y del análisis de solvencia correspondiente.
¿El plazo del préstamo influye en la cantidad que puedo solicitar?
Sí. El plazo puede afectar significativamente a la cuota mensual.
En términos generales, un plazo más largo puede reducir la cuota mensual, mientras que aumenta el tiempo durante el cual estarás pagando el préstamo y puede aumentar el coste total de la financiación.
Por el contrario, un plazo más corto puede implicar cuotas más elevadas, aunque el préstamo se amortiza en menos tiempo.
Por eso, no conviene elegir un préstamo únicamente por tener una cuota mensual baja. Es importante revisar también el coste total del crédito y las condiciones de la operación.
¿Qué factores puede analizar una entidad financiera?
Además de los ingresos, una evaluación de financiación puede considerar diferentes elementos, entre ellos:
- Estabilidad y regularidad de los ingresos.
- Gastos mensuales.
- Deudas y créditos existentes.
- Importe solicitado.
- Plazo solicitado.
- Historial y comportamiento financiero, cuando corresponda.
- Situación económica general del solicitante.
- Documentación necesaria para acreditar los datos facilitados.
Por este motivo, dos personas con el mismo salario pueden recibir condiciones de financiación diferentes.
Ejemplo práctico
Supongamos que una persona tiene:
Ingresos netos: 2.500 € al mes
Gastos habituales: 1.400 €
Cuotas de otros créditos: 300 €
Su margen después de gastos y obligaciones actuales sería:
2.500 € − 1.400 € − 300 € = 800 €
Esto no significa automáticamente que pueda asumir una cuota de 800 €. Antes de contratar un nuevo préstamo debe conservarse un margen suficiente para otros gastos e imprevistos.
La cantidad que finalmente podría financiarse dependerá del análisis de solvencia y de las condiciones concretas del préstamo.
Solicita financiación de forma responsable
Antes de solicitar un préstamo, es recomendable calcular cuidadosamente tus ingresos, gastos y compromisos financieros actuales.
En Magdalena Finanzas España, consideramos importante que los clientes conozcan las condiciones de una operación antes de asumir un compromiso financiero. El importe, plazo, tipo de interés, TAE, comisiones y demás condiciones dependerán de cada operación y estarán sujetos a los criterios y requisitos aplicables.
La cantidad máxima que puedes solicitar no es necesariamente la cantidad que deberías pedir. Lo más importante es que la cuota sea compatible con tu presupuesto y que puedas mantener un margen suficiente para tus gastos habituales e imprevistos.
Magdalena Finanzas España
¿Quieres conocer las opciones de financiación disponibles para tu situación? Puedes solicitar información sobre las condiciones aplicables a tu caso y revisar la documentación correspondiente antes de tomar una decisión.