Los préstamos rápidos y microcréditos pueden ofrecer una alternativa de financiación para determinadas necesidades puntuales. Sin embargo, la rapidez de una solicitud no debería hacer que se pasen por alto las condiciones económicas del préstamo.
Antes de solicitar financiación, es importante conocer cuánto vas a recibir, cuánto tendrás que devolver y cuáles son las condiciones aplicables.
En Magdalena Finanzas España te explicamos los principales aspectos que conviene comprobar.
¿Qué es un préstamo rápido?
Un préstamo rápido es una operación de financiación cuyo proceso de solicitud y evaluación puede estar diseñado para realizarse en un periodo reducido.
Dependiendo de la entidad y del producto, la solicitud puede realizarse online y requerir documentación para verificar la identidad, los ingresos y la situación financiera del solicitante.
La rapidez del proceso no significa que la aprobación esté garantizada. Cada solicitud está sujeta a los requisitos y criterios de evaluación correspondientes.
¿Qué es un microcrédito?
Un microcrédito suele referirse a una financiación de importe relativamente reducido, destinada normalmente a cubrir una necesidad concreta y con un plazo determinado.
Las características pueden variar considerablemente entre productos. Por eso, antes de contratar uno es fundamental revisar las condiciones particulares y no basarse únicamente en el importe que puedes recibir.
1. Comprueba la TAE
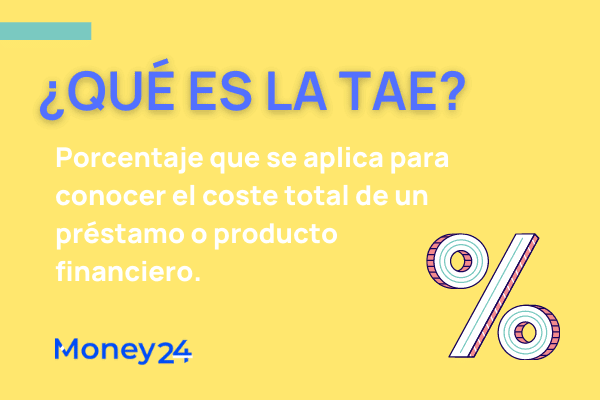
Uno de los primeros datos que debes revisar es la TAE (Tasa Anual Equivalente).
La TAE permite expresar de forma anualizada el coste de una operación de crédito teniendo en cuenta el tipo de interés y determinados gastos y características de la financiación incluidos en su cálculo.
Comparar la TAE puede ayudarte a analizar diferentes ofertas de financiación.
2. Revisa el importe total que tendrás que devolver
No te limites a comprobar cuánto dinero recibirás.
También debes conocer:
- Importe financiado.
- Número de cuotas.
- Importe de cada cuota.
- Fecha de vencimiento.
- Coste total del crédito.
- Comisiones y otros gastos aplicables.
Por ejemplo, recibir 1.000 € no significa necesariamente que tendrás que devolver exactamente 1.000 €. El contrato debe indicar claramente el importe total que corresponde devolver según las condiciones de la operación.
3. Comprueba el plazo
El plazo determina durante cuánto tiempo tendrás que realizar pagos.
Un plazo más corto puede implicar cuotas más elevadas, mientras que un plazo más largo puede reducir la cuota periódica pero aumentar el tiempo de financiación y, dependiendo de las condiciones, el coste total.
Por eso es importante encontrar un plazo compatible con tu capacidad económica.
4. Comprueba todas las comisiones
Antes de firmar, revisa si existen:
- Comisión de apertura.
- Gastos asociados a la operación.
- Costes por determinados servicios.
- Comisiones relacionadas con modificaciones o incidencias.
- Costes por amortización anticipada, cuando corresponda.
Todas las condiciones económicas relevantes deben revisarse en la documentación de la operación.
5. Analiza tu capacidad de pago
Antes de solicitar un préstamo, calcula tus ingresos y gastos mensuales.
Una fórmula sencilla es:
Ingresos netos − gastos habituales − cuotas existentes = margen disponible
El resultado te permitirá realizar una primera valoración de cuánto margen tienes para asumir una nueva obligación financiera.
No conviene solicitar una cantidad superior a la que puedes devolver cómodamente.
6. Comprueba quién ofrece el préstamo
Antes de proporcionar datos personales o realizar cualquier pago, verifica la identidad de la empresa que ofrece la financiación y comprueba la información legal disponible.
Es recomendable revisar:
- Nombre legal de la empresa.
- Datos de contacto.
- Domicilio.
- Condiciones generales.
- Información precontractual.
- Identidad de la entidad que concede el crédito.
También debes desconfiar de cualquier solicitud de dinero previa que no esté claramente justificada y documentada.
7. Lee la información antes de firmar
La documentación precontractual y el contrato contienen información esencial sobre la operación.
Antes de aceptar, asegúrate de comprender:
cuánto recibes + cuánto pagas + cuándo pagas + qué ocurre si no puedes pagar.
Si alguna condición no está clara, solicita una explicación antes de contratar.
¿Un préstamo rápido es adecuado para cualquier situación?
No necesariamente.
Un préstamo puede ser una herramienta de financiación para determinadas necesidades, pero también representa una obligación económica.
Antes de solicitarlo, conviene preguntarse:
- ¿Necesito realmente esta financiación?
- ¿Puedo asumir las cuotas?
- ¿He comparado el coste total?
- ¿He revisado la TAE?
- ¿Conozco todas las comisiones?
- ¿Qué ocurriría si mis ingresos disminuyen?
Responder estas preguntas puede ayudarte a tomar una decisión más informada.
Magdalena Finanzas España
En Magdalena Finanzas España, consideramos importante que nuestros clientes conozcan las condiciones de una operación antes de asumir un compromiso financiero.
Los importes, plazos, tipos de interés, TAE, comisiones, requisitos y criterios de concesión pueden variar según cada operación y el perfil del solicitante. La información definitiva será la contenida en la documentación precontractual y contractual correspondiente.
La financiación debe contratarse de forma responsable y teniendo en cuenta la capacidad real de pago.
Antes de solicitar un préstamo rápido o un microcrédito, compara las condiciones, revisa el coste total y asegúrate de comprender todas las obligaciones asociadas al contrato.